
2026年9月18日におこなわれた金融政策決定会合で、日銀は政策金利を1.25%程度に引き上げると決定しました。利上げのニュースを見た人も多いのではないでしょうか。
とはいえ、金利が上がると一体どうなるのかわからない人も多いはず。「どうせ私には関係ないんでしょ」とは思ってるけど、何も知らないのはちょっと怖いな……という人は、このタイミングで知っておきましょう。
そもそも金利って何だよ
金利とは、お金を借りたときに余分に払うお金の割合です。
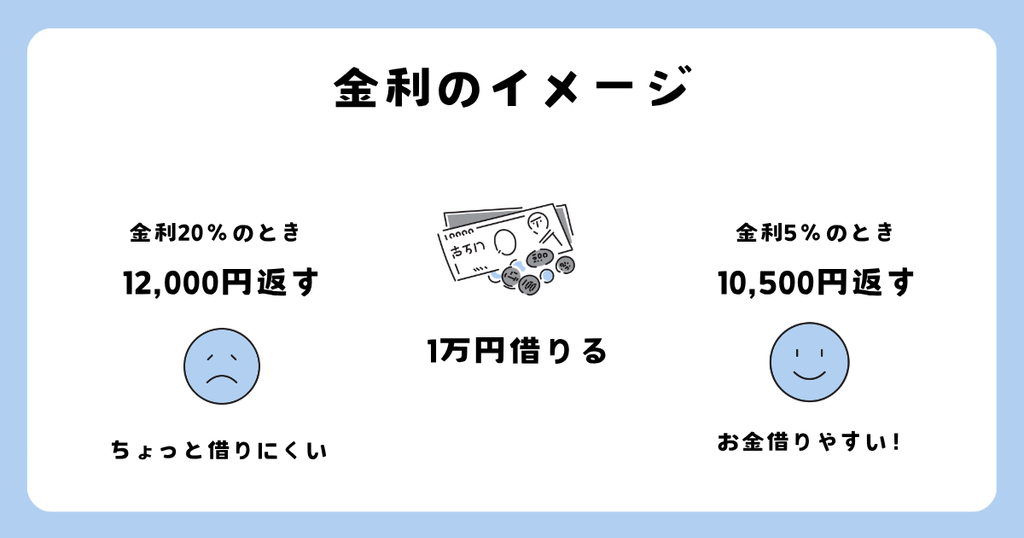
たとえば、誰かから1万円を借りたとしましょう。この1万円を1年後に1万1,000円にして返す場合、1,000円余分に払うことになるので、金利は年10%です。
これがもし、年5%の金利、つまり返す金額が1万500円になったら返済が楽になりますよね。それに対して、金利が年20%になったら1万2,000円返さないといけません。ちょっと困りますね。
こんな感じで、金利が高くなるとお金を借りて返すのが大変ということだけも覚えておけば、これからの話がかなりわかりやすくなるはずです。
金利は誰が決めるのか
金利を決めるのはお金を貸す人です。法律の範囲内で、自分が損をしない程度に決めます。
その他にも参考にする数字はいろいろあるのですが、なかでも影響力を持っているのが政策金利です。ニュースでもよく聞く単語ですね。
政策金利とは、中央銀行(つまり日本銀行)が決める基準の金利です。日本銀行が政策金利を変えると、銀行がお金を貸すときの金利にも影響が出ます。
どうして政策金利を決めるのか
ちょっと上がったり下がったりしただけでこんなに大騒ぎになるなら、政策金利なんて決めなくてもいいんじゃないかと思うかもしれません。
実は、政策金利には経済のコントロールをするという重要な役割があるんです。
景気が良いとき、人はたくさんお金を使います。いわゆる好景気というやつですが、景気が良くなると物価が上がってしまいます。バブル景気の頃に不動産価格が高騰したのが一例です。
このように景気が良くなりすぎたら、政策金利を上げます。すると、お金を借りにくくなってたくさん買い物ができなくなるので、景気が落ち着いていくという仕組みです。
景気が悪いときはその逆です。政策金利を下げればお金が借りやすくなるので、たくさん買い物をする人が増えて景気が上向いていきます。
こんな感じで景気を調整するために、日本銀行では偉い人たちがたくさん考えてたくさん話し合って政策金利を決めているのです。ありがとう、日本銀行の偉い人たち。
政策金利は「銀行と銀行が短い期間でお金を貸し借りするときの金利の目標」という我々には関係がなさそうな基準なのですが、この金利が上がると銀行がお金を集めにくくなり、私たちに貸すお金も金利を高くせざるを得なくなる……という感じで波及していきます。
ピタゴラスイッチみたいなものです。
じゃあ今は好景気なの?
日本銀行が政策金利を上げたと聞くと、「じゃあ今は好景気なのかな、実感ないんだけど」と思う人もいるかと思います。
実際のところ、日本経済は数値上では回復していますが、大半の国民はそれを実感していません。その大きな原因が物価高です。
今回日本銀行が政策金利を上げた理由の1つも、上がり続ける物価の抑制です。一般家庭の支出を数値化した消費者物価指数は、2026年8月分で前年比1.9%の上昇で、2%前後の上昇が続いています。
かなりざっくり言うと、2025年8月に10万円の出費で済んでいた人は、2026年8月に同じ生活をすると10万1,900円かかるということ。そりゃあ何とかしてくれなきゃ困りますわ。
とはいえ、好景気という実感がないのも事実で、日本銀行のなかには「今は適切なタイミングではない」として政策金利を上げるのに反対していた人もいます。難しい問題ですね。
影響が出るところとそうでもないところ
では、金利が上がると全ての物価に影響が出るのでしょうか。我々の生活をじわじわと苦しめている物価高がなんとかなるなら大したものですが、実は影響が出るものと出ないものがあります。
影響が出るところ
金利が上がる影響をもろに受けるのは、高い買い物をするときです。
たとえば、自動車を買うときは全額現金で払う人もいますが、ローンを組んで買う人もいます。家を買う場合は、大半の人が住宅ローンを組みます。利子付きの奨学金を借りて大学に通う人もいます。
金利が上がると、借りた額が同じでも返すお金の総額が増えるので、金利が低かった頃よりも返済が大変になってしまいます。自動車や家がこれまで通りに買えなくなるかもしれません。
とくに、住宅ローンは変動金利を選ぶと支払総額が将来的に増える可能性があるので、これから家を買う人は金利をしっかりとチェックしておきましょう。
住宅ローンには、大きく分けて固定金利と変動金利の2種類があります。
固定金利はずっと金利が変わりませんが、金利はちょっと高めです。それに対して変動金利は金利が低めですが、途中で金利が上がる可能性があります。近年は、一定期間(5年・10年など)金利を固定できるタイプのローンも登場しました。
どちらにもメリット・デメリットがあるので、住宅ローンを組む際はしっかり検討しましょう。
とはいえ、金利が高くなって買う人が減るということは、高額なものが安くなるチャンスでもあります。
住宅は資材が高騰しているのですぐに安くなるとはいかないかもしれませんが、買いたいライバルが減れば値下げされるチャンスがあります。嫌なことばかりじゃないですね。
また、金利が上がると銀行にお金を預けたときの金利も上がります。これまではちっとも増えなかった銀行預金ですが、ネット銀行などを中心に高金利を打ち出す銀行も増えてきました。
たとえば、あおぞら銀行の円普通預金は、100万円までは年利が1.2%です。100万円を超えた部分も年利0.75%と高水準なので、300万円1年間を預けると約21,500円が利息として受け取れます。
お金を増やしたければ投資に回すのが手っ取り早いですが、とはいえ生活に必要なお金はある程度手元に残しておいたほうが安心です。そんな安心を与えてくれる預貯金が増えやすくなるというのは、我々にとっては大きな変化であり大きなメリットだと言えます。
あまり影響が出ないところ
金利が上がると高額なものが安くなるチャンスがある一方、食料品などの生活必需品はあまり安くなりません。いや、生活必需品の方を安くしてくれよって思いますよね。それは本当にそう。
その理由をざっくりと説明すると、生活必需品は買わないと生きていけないからです。
家は「買えないから賃貸でいいや」ができますが、「食べ物買えないから水道水でいいや」はできません。買う量は減るかもしれませんが、みんなの毎日に欠かせないものなので、大きく値段が下がることがないのです。
とはいえ、金利が上がって円が買われれば円安が解消されるので、うまいこといけば輸入品の価格が下がってくるはずです。うまいこといってくれるように願いましょう。
影響はなくはない
金利の影響をもろに受けるのは大きな買い物をする人・した人ですが、それ以外の普通に暮らしているだけの我々にも影響は多少なりともあります。
普段の生活でそこまで気にすることはないですが、もし家や車などを買う予定ができたら、ちょっとでいいので金利のことを思い出してあげてください。
コメント